Assurance voyage : ce que vous payez peut-être déjà en double
Avant de souscrire une assurance voyage, vérifiez ce que votre carte et la CEAM couvrent déjà : plafonds réels, limites et cas où le contrat s'impose.
Une recherche sur l'assurance voyage mène à des comparateurs, jamais à la seule question qui compte vraiment : êtes-vous déjà couvert ? Beaucoup de voyageurs souscrivent un contrat pour des garanties que leur carte bancaire assure déjà, pendant que d'autres partent à l'autre bout du monde persuadés d'être protégés alors qu'une clause les exclut. Cet article part donc à l'envers : d'abord ce que vous avez sans le savoir, avec les plafonds réels, ensuite seulement ce qu'il reste à acheter.
Ce qu'une assurance voyage couvre réellement, poste par poste
Derrière une seule expression se cachent en réalité cinq garanties distinctes, qui se vendent parfois séparément. Les frais médicaux prennent en charge une consultation, une hospitalisation ou une intervention sur place. Le rapatriement organise et finance le retour sanitaire, ce qui est un poste à part entière et souvent le plus coûteux. L'annulation rembourse un voyage que vous ne pouvez plus effectuer pour un motif listé au contrat. Les garanties bagages couvrent perte, vol et retard de livraison, et la responsabilité civile les dommages que vous causez à autrui.
Ces cinq postes n'ont ni le même poids ni la même probabilité. Le vol de valise est le sinistre le plus fréquent mais le moins coûteux, plafonné à quelques centaines d'euros. L'hospitalisation à l'étranger est rare mais peut atteindre des montants sans commune mesure avec le prix du séjour, particulièrement là où la santé est privée. Un retard entraînant une correspondance manquée relève encore d'une autre logique, celle de l'assistance voyage, dont notre guide sur la gestion d'une escale détaille les recours propres. Retenez que « être assuré » ne veut rien dire tant qu'on n'a pas précisé lequel de ces cinq postes on évoque.
La question n'est jamais « suis-je assuré ». Elle est « pour quel poste, à quel plafond, et sous quelles conditions de déclenchement ».
CEAM, carte bancaire, contrat dédié : les trois étages
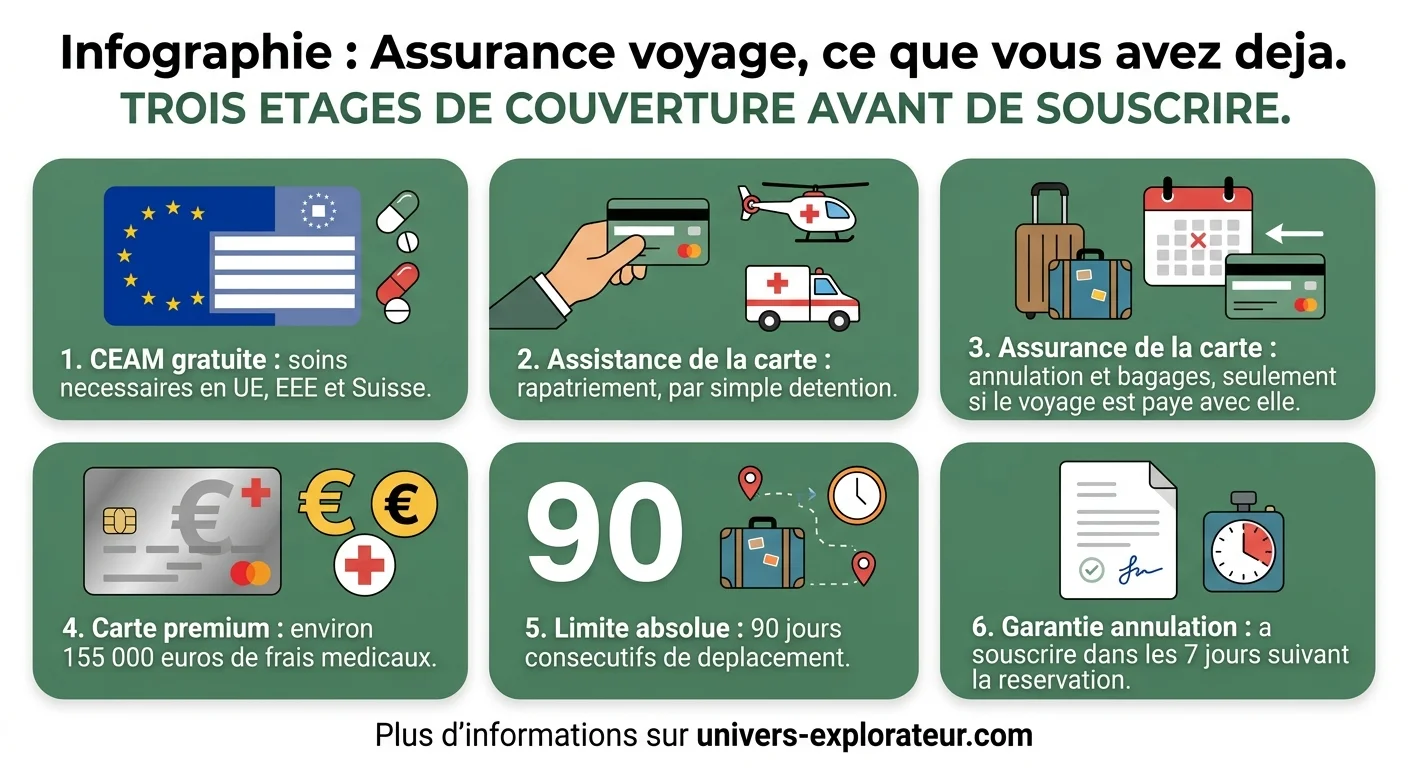
Un voyageur français dispose en réalité de trois niveaux de protection qui se superposent, et dont deux sont gratuits. Les confondre conduit soit à payer deux fois, soit à partir découvert.
| Niveau | Ce qu'il couvre | Sa limite principale |
|---|---|---|
| CEAM (gratuite) | Soins médicaux nécessaires en UE, EEE, Suisse | Ni rapatriement, ni annulation, ni bagages |
| Assistance de la carte | Rapatriement et urgences, par simple détention | Plafonds variables selon la banque |
| Assurance de la carte | Annulation, bagages, retard | Seulement si le voyage est payé avec la carte |
| Contrat dédié | L'ensemble, avec des plafonds relevés | Coût, exclusions et franchises propres |
| Assurance du voyagiste | Souvent l'annulation seule | Limitée au séjour vendu par lui |
L'erreur la plus répandue consiste à sauter directement au quatrième étage. Pour un week-end à Lisbonne réglé avec une carte haut de gamme, les trois premiers niveaux couvrent déjà l'essentiel, et le contrat supplémentaire ne finance qu'un doublon. À l'inverse, pour trois mois en Asie du Sud-Est, les deux premiers étages sont largement insuffisants.
Êtes-vous déjà couvert ? Le diagnostic en quatre questions
Répondez avant d'ouvrir le moindre comparateur, le résultat change souvent la décision.
Le piège des cartes bancaires : assistance n'est pas assurance
C'est la distinction la plus importante de tout le sujet, et presque personne ne l'explique. Une carte bancaire porte deux dispositifs de nature différente. L'assistance (rapatriement sanitaire, avance de frais, mise en relation médicale) s'active par la simple détention de la carte : vous en bénéficiez même si vous avez réglé votre billet en virement ou si un proche vous a offert le séjour. L'assurance (annulation, bagages, retard de vol) ne se déclenche en revanche que si le voyage a été payé avec cette carte.
La conséquence pratique est brutale. Un voyageur qui règle son séjour depuis le compte de son conjoint, ou en plusieurs fois avec deux moyens de paiement différents, découvre au moment du sinistre que sa garantie annulation ne s'applique pas ou seulement au prorata. Retenez le réflexe : pour activer les garanties d'une carte, c'est cette carte qui doit payer, la totalité du voyage, y compris les taxes. Un paiement partiel se traduit presque toujours par une indemnisation partielle, et cette clause figure bien dans la notice, que personne ne lit avant de partir.
La limite des 90 jours, celle qui surprend le plus
Les garanties d'assistance médicale attachées aux cartes premium s'arrêtent au quatre-vingt-dixième jour consécutif de déplacement. Passé ce seuil, vous n'êtes plus couvert, quelle que soit la gamme de la carte, et la limite se compte en jours de voyage et non en jours d'utilisation de la carte. Certaines banques étendent à 180 jours quelques garanties annexes comme les bagages ou le retard, mais jamais le socle médical et jamais automatiquement.
Cette borne piège toute une catégorie de voyageurs : les longs séjours, les tours du monde, les congés sabbatiques et les départs sans date de retour. Ils sont précisément ceux pour qui le risque est le plus élevé, puisque la durée d'exposition augmente mécaniquement la probabilité d'un incident. Un contrat long séjour se souscrit obligatoirement avant le départ : une fois parti, la plupart des assureurs refusent tout simplement le dossier, et les rares qui l'acceptent imposent un délai de carence. Si votre projet approche des trois mois, traitez ce point au moment de réserver, pas en préparant la valise, comme le rappelle notre guide pour préparer un départ.
Ce que la CEAM fait, et ce qu'elle ne fera jamais
La carte européenne d'assurance maladie est gratuite, valable deux ans, et s'obtient en quelques clics depuis votre compte d'assurance maladie, avec un délai de délivrance de quelques jours à prévoir. Elle donne accès aux soins médicalement nécessaires dans les vingt-sept États membres, plus l'Islande, le Liechtenstein, la Norvège et la Suisse, aux mêmes conditions que les assurés locaux. Elle couvre également les affections chroniques et la grossesse, dès lors que le séjour n'a pas pour objet de se faire soigner.
Ses limites sont tout aussi nettes. Elle ne prend en charge ni le rapatriement, ni l'annulation, ni les bagages, ni la responsabilité civile. Elle rembourse au tarif du pays visité, ce qui signifie que le reste à charge suit les règles locales et peut être important là où le ticket modérateur est élevé. Elle ne vaut rien hors de la zone couverte, ce qui exclut notamment le Royaume-Uni depuis sa sortie de l'Union, sous réserve des accords bilatéraux en vigueur. Et elle ne dispense d'aucune avance de frais dans les établissements privés, très nombreux dans certains pays.
Quand un contrat dédié devient vraiment nécessaire
Quatre situations justifient sans discussion un contrat spécifique. Un séjour de plus de quatre-vingt-dix jours, pour la raison exposée plus haut. Une destination où la santé est massivement privée, l'Amérique du Nord en tête, où une hospitalisation de quelques jours dépasse facilement le plafond d'une carte premium. La pratique d'un sport engagé ou un séjour en zone isolée, où le coût d'une évacuation change complètement d'échelle. Et un voyage dont le montant réservé est élevé, situation dans laquelle la garantie annulation plafonnée à quelques milliers d'euros ne suffit plus.
Le bon critère n'est pas la durée du voyage ni son prix, c'est l'écart entre le pire scénario chiffré et le plafond dont vous disposez déjà.
À l'inverse, trois cas ne justifient généralement rien de plus : un court séjour en Europe avec une carte premium, un voyage déjà couvert par un contrat familial souscrit par ailleurs, et un déplacement professionnel assuré par l'employeur. Le budget d'un contrat dédié représente couramment de 3 à 6 % du montant du voyage, une ligne qui mérite d'être intégrée dès l'estimation initiale plutôt qu'ajoutée à la fin, comme le détaille notre méthode de calcul de budget voyage.
Les exclusions qui font tomber une garantie
Un refus d'indemnisation s'appuie presque toujours sur l'une de ces clauses, toutes parfaitement légales et toutes écrites dans le contrat.
| Clause | Ce qu'elle implique en pratique |
|---|---|
| Affection préexistante non déclarée | Tout sinistre lié à cette pathologie est écarté |
| Zone déconseillée par les autorités | Garanties suspendues sur le pays concerné |
| Sport non mentionné au contrat | Plongée, alpinisme et deux-roues souvent exclus |
| Motif d'annulation hors liste | Un simple changement d'avis n'est jamais couvert |
| Défaut de déclaration dans les délais | Souvent 5 jours ouvrés, 2 en cas de vol |
| Absence de justificatif original | Constat, dépôt de plainte ou facture manquants |
La première ligne est celle qui produit le plus de litiges. Déclarer une pathologie connue ne fait pas toujours monter la prime, mais ne pas la déclarer fait tomber la garantie sur tout ce qui s'y rapporte, y compris indirectement.
Souscrire : le calendrier et les pièces à réunir
Le calendrier n'est pas une formalité, il conditionne la validité de certaines garanties. La garantie annulation doit être souscrite au plus près de la réservation, généralement dans les sept jours qui la suivent, faute de quoi elle est refusée ou assortie d'une carence : l'assureur veut éviter d'assurer un événement déjà prévisible. Les garanties d'assistance et de frais médicaux, elles, s'achètent jusqu'à la veille du départ, mais jamais après.
Côté pièces, prévoyez les dates exactes du séjour, la destination précise, le montant total réservé avec ses justificatifs, l'âge de chaque assuré et, le cas échéant, la déclaration des pathologies connues. Conservez l'attestation en version papier et numérique : quelques destinations l'exigent à l'entrée du territoire, Cuba étant le cas le plus connu pour les voyageurs français. Rangez-la avec le reste de vos documents de voyage, et notez le numéro du plateau d'assistance ailleurs que dans le téléphone qui risque d'être volé. Un dernier réflexe qui ne coûte rien : envoyez-vous l'attestation par courriel à vous-même, et transmettez-en une copie à un proche resté en France. Si votre téléphone disparaît et votre sac avec, cette copie devient le seul moyen de retrouver votre numéro de contrat et la ligne d'assistance.
Ce qu'il faut faire sur place quand ça arrive
Le premier réflexe, avant même les soins non urgents, est d'appeler le plateau d'assistance. Ce n'est pas une politesse administrative : la plupart des contrats subordonnent la prise en charge à un accord préalable, et une hospitalisation engagée sans les prévenir peut n'être remboursée que partiellement, voire pas du tout. Ce même plateau oriente vers un établissement conventionné et déclenche, quand c'est prévu, la prise en charge directe qui vous évite d'avancer les frais.
Ensuite, tout est affaire de preuves. Un vol se déclare à la police locale dans les vingt-quatre heures, un bagage perdu auprès de la compagnie avant de quitter l'aéroport, avec un constat d'irrégularité remis en main propre. Conservez les originaux de toutes les factures, les rapports médicaux, les cartes d'embarquement et les échanges écrits. Un dossier refusé l'est beaucoup plus souvent pour un justificatif manquant que pour un motif de fond, et il est impossible de reconstituer une preuve une fois rentré. Enfin, ne renoncez à rien sur place. La plupart des contrats laissent plusieurs semaines après le retour pour compléter un dossier, mais aucun ne permet d'ouvrir un sinistre qui n'a jamais été signalé. Un appel de deux minutes, même pour un incident qui paraît mineur, garde la porte ouverte sans vous engager à quoi que ce soit.
Questions fréquentes
Est-il nécessaire de prendre une assurance voyage ?
Cela dépend entièrement de trois paramètres : la destination, la durée et ce dont vous disposez déjà. Pour une semaine en Europe avec une carte premium et une CEAM, un contrat supplémentaire fait souvent doublon. Pour trois semaines en Amérique du Nord, un séjour de plus de trois mois ou une activité sportive engagée, il devient indispensable. Le bon raisonnement consiste à chiffrer le pire scénario, hospitalisation ou rapatriement, et à le comparer au plafond dont vous bénéficiez déjà.
Quand faut-il souscrire une assurance voyage ?
Pour la garantie annulation, dans les jours qui suivent la réservation, souvent sous sept jours : au-delà, l'assureur la refuse ou applique un délai de carence, car il ne veut pas couvrir un événement déjà envisageable. Pour les frais médicaux, l'assistance et les bagages, la souscription reste possible jusqu'à la veille du départ. Une fois parti, en revanche, presque aucun assureur n'accepte un nouveau dossier, ce qui rend le sujet prioritaire au moment de réserver.
Où souscrire une assurance voyage ?
Quatre canaux existent. Votre banque, au moment de vérifier les garanties de votre carte, qui propose souvent une extension. Un assureur spécialisé dans le voyage, généralement le plus complet sur les longs séjours et les destinations lointaines. Votre agence ou votre voyagiste, mais son contrat se limite habituellement à l'annulation du séjour vendu. Enfin votre assureur habituel, qui peut inclure une extension voyage dans un contrat existant. Commencez toujours par vérifier ce dernier point, une double souscription est fréquente.
C'est quoi une assurance annulation voyage ?
Elle rembourse les sommes versées et non récupérables lorsque vous renoncez à partir pour un motif figurant expressément au contrat : maladie, accident, décès d'un proche, licenciement, parfois refus de visa ou dommage grave au domicile. Ce qui n'y figure pas n'est pas couvert, et un simple changement d'avis ne l'est jamais. La garantie s'apprécie sur la liste des motifs bien plus que sur le plafond : deux contrats au même tarif peuvent couvrir dix ou vingt-cinq situations différentes.
Quelle assurance pour voyager à l'étranger hors Europe ?
Hors de l'Union, de l'Espace économique européen et de la Suisse, la CEAM ne s'applique plus du tout. Il reste l'assistance de votre carte, dont le plafond de frais médicaux avoisine 155 000 euros sur une carte premium, et un éventuel contrat dédié. Ce plafond suffit dans la plupart des pays, mais reste juste face à une hospitalisation lourde en Amérique du Nord. Privilégiez un contrat prévoyant la prise en charge directe plutôt que le remboursement sur justificatif, qui vous obligerait à avancer des sommes considérables.
Qui peut souscrire à un contrat d'assurance voyage ?
Toute personne résidant en France, pour elle-même comme pour les personnes qui l'accompagnent, à condition qu'elles soient nommément désignées au contrat. Deux restrictions reviennent systématiquement : une limite d'âge, fréquemment située autour de 70 ou 75 ans selon les garanties, et la déclaration des affections préexistantes, qui peut entraîner une surprime ou une exclusion ciblée. Pour un mineur voyageant seul, vérifiez que le contrat le prévoit explicitement, ce n'est pas le cas partout.